Für die Erben von Immobilien ist vor allem die Bewertung durch das Finanzamt von Bedeutung. Die Praxis zeigt aber, dass die festgestellten Werte nicht immer dem tatsächlichen Marktwert entsprechen. Deshalb kann sich eine genaue Überprüfung der Bewertung finanziell lohnen.
Von Christian Servos
In Deutschland wechseln jedes Jahr Hunderttausende Immobilien im Wege der Erbschaft den Eigentümer. Für die Erben ist dabei vor allem die Bewertung durch das Finanzamt von Bedeutung. Denn ein höher angesetzter Immobilienwert kann dazu führen, dass die persönlichen Freibeträge schneller überschritten werden und eine höhere Erbschaftsteuer anfällt.
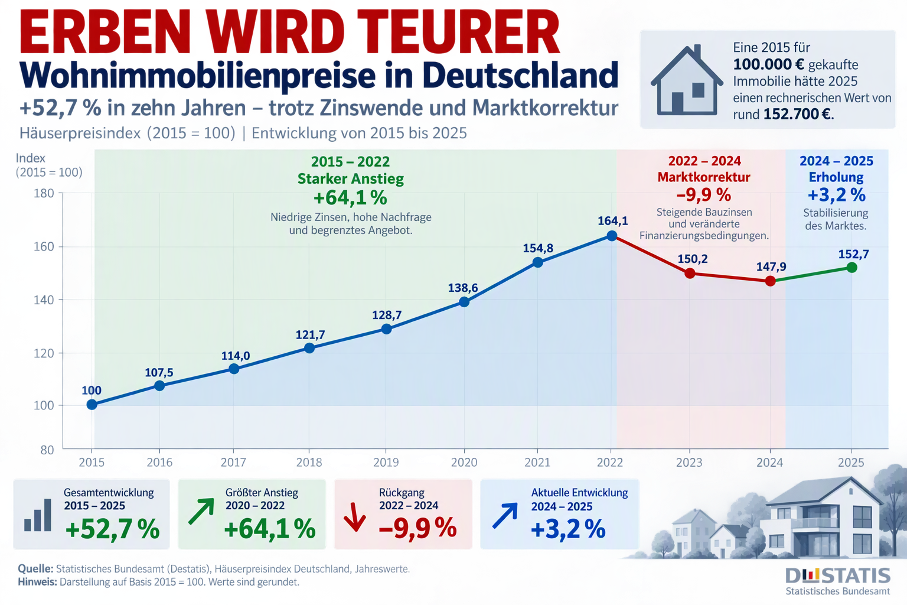
Angesichts der kräftigen Preissteigerungen am Immobilienmarkt in den vergangenen Jahren sind viele Grundstücke und Gebäude heute deutlich mehr wert als noch vor einigen Jahren. Dadurch geraten Erben zunehmend in steuerpflichtige Bereiche – sehr zur Freude des Fiskus.
Tatsächlich zeigt die Praxis, dass die vom Finanzamt festgestellten Werte nicht immer dem tatsächlichen Marktwert entsprechen. Gerade bei älteren Immobilien oder Objekten in ländlichen Regionen können erhebliche Abweichungen entstehen. Für Erben kann sich deshalb eine genaue Überprüfung der Bewertung finanziell lohnen.
Wie das Finanzamt geerbte Immobilien bewertet
Nach einem Erbfall müssen die Erben die Immobilienübertragung gegenüber dem Finanzamt angeben. Im Rahmen der Erbschaftsteuererklärung werden verschiedene objektspezifische Daten abgefragt, darunter:
- Grundstücksgröße
- Wohnfläche
- Baujahr
- Modernisierungen
- Ausstattung
- Vermietungssituation
Anschließend ermittelt das Finanzamt den sogenannten Grundbesitzwert. Grundlage hierfür sind regelmäßig Daten der Gutachterausschüsse, insbesondere:
- Vergleichskaufpreise
- Bodenrichtwerte
- durchschnittliche Herstellungskosten
- weitere Marktdaten
Diese Werte dienen dazu, den gemeinen Wert der Immobilie möglichst realitätsnah abzubilden.
Vergleichswerte sind nicht immer vergleichbar
Das Problem liegt in der Natur vieler Bewertungsverfahren: Sie arbeiten mit Durchschnittswerten und Vergleichsobjekten. Jede Immobilie ist jedoch einzigartig und nicht direkt vergleichbar. Der Bundesfinanzhof (BFH) hat in einem aktuellen Urteil aber dem Fiskus dabei den Rücken gestärkt. Sobald mehr als 20 Kaufpreise im Umkreis der Immobilie vorliegen, dürfen sie auf dieser Basis der Vergleichswerte des Gutachterausschusses auch den Wert der vorliegenden Immobilien schätzen (Az: II R 6/23).
Insbesondere in ländlichen Regionen entstehen dadurch häufig Ungenauigkeiten. Dort stehen oft deutlich weniger Vergleichskäufe zur Verfügung als in Ballungsräumen. In der Folge werden teilweise Verkaufspreise aus Nachbarorten oder größeren Einzugsgebieten herangezogen.
Schon kleine Standortunterschiede können jedoch erhebliche Auswirkungen auf den Wert haben. Eine bessere Verkehrsanbindung, die Nähe zu einem großen Arbeitgeber oder eine attraktivere Infrastruktur können Kaufpreise deutlich beeinflussen, ohne dass diese Faktoren auf die konkret zu bewertende Immobilie übertragbar sind.
Weitere typische Fehlerquellen sind:
Unklare Wohnflächen
Die Wohnfläche ist in Kaufverträgen oft nicht präzise dokumentiert. Fehler bei der Flächenberechnung können sich unmittelbar auf den ermittelten Immobilienwert auswirken.
Überdurchschnittliche Einzelverkäufe
Besonders hochpreisige Verkäufe können statistische Durchschnittswerte verzerren. Dies gilt insbesondere für Transaktionen aus der Niedrigzinsphase der vergangenen Jahre.
Individuelle Zustandsmerkmale
Sanierungsbedarf, Modernisierungsstau, energetische Defizite oder eine ungünstige Grundrissgestaltung werden durch pauschale Bewertungsmodelle häufig nicht ausreichend berücksichtigt.
Besonderheiten bei vermieteten Immobilien
Bestehende Mietverhältnisse, eingeschränkte Nutzungsmöglichkeiten oder besondere vertragliche Regelungen können den tatsächlichen Verkehrswert beeinflussen.
Die Beweislast liegt beim Erben
Wer die Bewertung des Finanzamts für zu hoch hält, muss selbst tätig werden. Die Finanzverwaltung ist grundsätzlich berechtigt, auf die Daten der Gutachterausschüsse zurückzugreifen.
Für Erben bedeutet dies: Ein niedrigerer Wert muss aktiv nachgewiesen werden.
Das Verkehrswertgutachten als wichtigstes Instrument
Der wirksamste Nachweis ist ein qualifiziertes Verkehrswertgutachten eines unabhängigen Sachverständigen.
Dabei wird die Immobilie individuell untersucht. Berücksichtigt werden unter anderem:
- Zustand des Gebäudes
- Lagequalität
- Modernisierungen
- Baumängel
- Ausstattungsstandard
- tatsächliche Marktverhältnisse zum Bewertungsstichtag
In vielen Fällen liegen die so ermittelten Verkehrswerte deutlich unter den vom Finanzamt angesetzten Steuerwerten.
Beispiel für erhebliche Steuerersparnisse
Angenommen, das Finanzamt setzt den Wert einer geerbten Immobilie mit 1.100.000 Euro an.
Ein Verkehrswertgutachten kommt dagegen zu einem Marktwert von lediglich 800.000 Euro.
Die steuerliche Bemessungsgrundlage reduziert sich damit um 300.000 Euro. Je nach Steuerklasse und Steuersatz kann dies eine Steuerersparnis im fünfstelligen Bereich bedeuten.
Kosten eines Gutachtens
Die Kosten für ein Verkehrswertgutachten bewegen sich je nach Objektgröße und Umfang der Bewertung häufig zwischen etwa 1.500 und 4.000 Euro.
Dabei ist zu beachten: Die Gutachterkosten können grundsätzlich als Nachlassverbindlichkeiten berücksichtigt werden und mindern damit zusätzlich die steuerliche Belastung.
Gerade bei Immobilienwerten oberhalb der persönlichen Freibeträge rechnet sich die Investition häufig bereits bei einer vergleichsweise geringen Wertkorrektur.
Das Gutachten nicht vorschnell einreichen
Viele Erben lassen frühzeitig ein Gutachten erstellen. Das bedeutet jedoch nicht, dass dieses sofort beim Finanzamt eingereicht werden muss.
Oft ist es sinnvoll, zunächst die Bewertung des Finanzamts abzuwarten und den Feststellungsbescheid sorgfältig zu prüfen. Erst danach kann entschieden werden, ob das Gutachten tatsächlich eingesetzt werden soll.
Kommt das Finanzamt von sich aus auf einen niedrigeren Wert als erwartet, kann das Gutachten möglicherweise sogar entbehrlich sein.
Rückwirkende Bewertungen sind möglich
In der Praxis kommt es immer wieder vor, dass das Finanzamt erst lange Zeit nach dem Erbfall eine Erbschaftsteuererklärung anfordert.
Entscheidend ist jedoch stets der Wert der Immobilie am Todestag des Erblassers.
Verkehrswertgutachten können auch Jahre später rückwirkend zu diesem Bewertungsstichtag erstellt werden. Deshalb sollten Eigentümer und Erben wichtige Unterlagen langfristig aufbewahren, beispielsweise:
- Rechnungen für Modernisierungen
- Bauunterlagen
- Energieausweise
- Fotos des Objektzustands
- Sanierungsnachweise
Diese Dokumente können später von erheblicher Bedeutung sein.
Verkaufspreis kann den Wert nachweisen
Eine weitere interessante Möglichkeit ergibt sich, wenn die Immobilie innerhalb eines Jahres vor oder nach dem Erbfall verkauft wird.
Erfolgt der Verkauf zu marktüblichen Bedingungen, kann der tatsächlich erzielte Kaufpreis als Nachweis für den gemeinen Wert dienen. In vielen Fällen ist der reale Kaufpreis das stärkste Argument gegen eine überhöhte Schätzung des Finanzamts.
Wichtig ist allerdings, dass der Verkauf fremdüblich erfolgt. Wird die Immobilie deutlich unter Marktwert an Verwandte oder Bekannte veräußert, kann dies steuerliche Nachteile auslösen.
Einspruch kann wichtig werden
Wer einen Verkauf der geerbten Immobilie in Erwägung zieht, sollte den Feststellungsbescheid besonders sorgfältig prüfen.
Solange ein Bescheid durch einen Einspruch verfahrensrechtlich offengehalten wird, können neue Tatsachen häufig noch berücksichtigt werden. Dazu kann insbesondere ein später erzielter Verkaufspreis gehören.
Ist der Bescheid dagegen bereits bestandskräftig geworden, sind Korrekturen nur noch unter engen gesetzlichen Voraussetzungen möglich.
Fazit
Die Bewertung einer geerbten Immobilie durch das Finanzamt sollte niemals ungeprüft übernommen werden. Gerade bei älteren Objekten, sanierungsbedürftigen Häusern oder Immobilien in ländlichen Regionen können die angesetzten Werte deutlich über dem tatsächlichen Verkehrswert liegen.
Ein professionelles Verkehrswertgutachten kann helfen, den tatsächlichen Marktwert nachzuweisen und die Erbschaftsteuer erheblich zu reduzieren. Angesichts möglicher Steuerersparnisse im fünfstelligen Bereich lohnt sich die Prüfung insbesondere dann, wenn der Immobilienwert die persönlichen Freibeträge deutlich überschreitet.
Steuerberater für Immobiliensteuerrecht
Die steuerliche Behandlung von Immobilien erfordert häufig eine vorausschauende Planung, Unsere Beratungsschwerpunkte liegen im Immobiliensteuerrecht sowie in der steueroptimierten Vermögens- und Nachfolgegestaltung.
Immobilien
Wir unterstützen Mandanten insbesondere in folgenden Bereichen:
- Steueroptimierte Gestaltung von Immobilienverkäufen und Analyse möglicher steuerlicher Risiken vor einer Veräußerung.
- Beratung zu Nießbrauchsmodellen sowie deren zivil- und steuerrechtlichen Auswirkungen.
- Prüfung von Gestaltungsoptionen bei Übertragungen innerhalb der Familie, insbesondere bei Veräußerungen im eigenen Einflussbereich.
- Konzeption und steuerliche Begleitung von Immobilien-GmbHs sowie anderer vermögensverwaltender Strukturen.
Erbschaft und Schenkung
Im Bereich der Vermögensnachfolge begleiten wir unsere Mandanten unter anderem bei:
- Fragen des Erbschaft- und Schenkungsteuerrechts, insbesondere zu Freibeträgen, Anzeigepflichten und steuerlichen Gestaltungsmöglichkeiten.
- Grenzüberschreitenden Nachfolgegestaltungen und Themen des internationalen Erbschaft- und Schenkungsteuerrechts.
- Steueroptimierten Übertragungen von Immobilien innerhalb der Familie, beispielsweise auf Kinder oder andere Angehörige.
Durch die Kombination aus Immobiliensteuerrecht, Unternehmenssteuerrecht sowie Erbschaft- und Schenkungsteuerrecht entwickeln wir für unsere Mandanten ganzheitliche Lösungen, die sowohl die aktuelle Rechtslage als auch mögliche zukünftige Gesetzesänderungen berücksichtigen.
Sie haben Fragen zu den steuerlichen Folgen oder Ihrem konkreten Fall? Kontaktieren Sie uns unter +49 2202 933030
Mit freundlichen Grüßen
Christian Servos
Dipl. Kfm. | Steuerberater | Zertifizierter Berater für Immobilienbesteuerung und Immobilienverwaltung (IFU/ISM gGmbH)
Servos, Winter & Partner: Steuerberater und Wirtschaftsprüfer
Odenthaler Str. 213 – 215
51467 Bergisch Gladbach
Telefon: 0 22 02/93 30 30
Telefax: 0 22 02/93 30 25
E-Mail: kanzlei@servos-winter.de
Seit über 40 Jahren beraten wir in Bergisch Gladbach und Köln unsere Mandanten mit einem hohen Maß an persönlicher Betreuung. Für uns als Kanzlei Servos Winter & Partner bedeutet das, Verständnis für die Aktivitäten unserer Mandanten aufzubringen und die dahinterstehende Philosophie nachzuvollziehen. Auf diese Weise tragen wir dazu bei, Ihren Erfolg nachhaltig zu sichern. Wir helfen Ihnen bei der Erreichung Ihrer wirtschaftlichen Ziele durch qualitativ hochwertige Wirtschafts- und Steuerberatungsleistungen.
Weitere Beiträge
Erbschaftsteuer bei Immobilien: Warum die Bewertung oft zu hoch ausfällt und was Erben tun können
Tatsächlich zeigt die Praxis, dass die vom Finanzamt festgestellten Werte nicht immer dem tatsächlichen Marktwert entsprechen. Gerade bei älteren Immobilien oder Objekten in ländlichen Regionen können erhebliche Abweichungen entstehen. Für Erben kann sich deshalb eine genaue Überprüfung der Bewertung finanziell lohnen. (Bezahlter Beitrag)
Höherer Gebäudewert, höhere AfA: Chancen für Vermieter und Investoren
Die Rechtsprechung des Bundesfinanzhofs hat die Position von Immobilieninvestoren erheblich gestärkt. Insbesondere bei der Kaufpreisaufteilung sowie beim Nachweis einer kürzeren tatsächlichen Nutzungsdauer ergeben sich heute deutlich bessere Möglichkeiten, eine höhere steuerliche Abschreibung geltend zu machen als noch vor wenigen Jahren. (Bezahlter Beitrag)
10-Jahresfrist bei Immobilien in Gefahr!?
Der Verkauf von Immobilien im Privatvermögen ist nach einer zehnjährigen Haltefrist steuerfrei. Diese Regelung steht jedoch zunehmend im Fokus politischer Diskussionen. Ein aktueller Gesetzentwurf sieht sogar die Abschaffung vor. Dabei handelt es sich aber nur um den Vorschlag einer Oppositionsfraktion. (Bezahlter Beitrag)
So verkaufen Sie ein geerbtes Haus steuerfrei – legale Gestaltungen für Ehepaare
Das Familienheim ist für viele Paare der größte Vermögenswert – und zugleich ein sensibles Thema für die steuerliche Planung. Mit klugen Gestaltungen lassen sich nicht nur zu Lebzeiten Steuern sparen, sondern auch im Erbfall erhebliche Belastungen vermeiden. Fachleute sprechen dabei von der „Eigenheimschaukel“ und der „Überkreuzschenkung“. (Bezahlter Beitrag)
Soll ich mit meinen Kindern eine Immobilie kaufen?
Viele Eltern überlegen, Immobilien frühzeitig auf ihre Kinder zu übertragen – nicht zuletzt wegen der attraktiven steuerlichen Rahmenbedingungen. Auf den ersten Blick erscheint es daher sinnvoll, minderjährige Kinder bereits beim Immobilienkauf als Miteigentümer ins Grundbuch eintragen zu lassen. Doch birgt dieser Ansatz einige Risiken. (Bezahlter Beitrag)
Die 15‑%-Grenze bei Immobilien für die Vermietung
Viele Vermieter erwerben Immobilien gezielt mit Sanierungsbedarf, um sie anschließend attraktiver zu vermieten. Steuerlich liegt hier jedoch eine der größten Fallstricke: Überschreiten die Renovierungskosten innerhalb der ersten drei Jahre nach dem Kauf die 15-Prozent-Grenze, verliert der Vermieter den sofortigen Werbungskostenabzug. (Bezahlter Beitrag)
Vermieten und Steuern sparen (2)
Wer Immobilien vermietet, hat viele Möglichkeiten, seine Steuerlast zu senken. Entscheidend ist, die geltenden Regeln zu Werbungskosten, Modernisierungen, Verlusten und besonderen steuerlichen Situationen richtig zu nutzen. Dieser Artikel zeigt die wichtigsten Punkte – kurz und knapp– und wo Vermieter 2026 besondere Gestaltungsspielräume haben. (Bezahlter Beitrag)
Abschreibungen und Abzugschancen für Vermieter (1)
Auch bei der Vermietung lassen sich Steuern sparen. Im ersten Teil dieser Übersicht geht es um die Möglichkeiten der Abschreibung der Gebäude. Damit lässt sich die Steuerlast über viele Jahre hinweg mindern. (Bezahlter Beitrag)
Jetzt handeln: Wie Sie der Reform der Erbschaftsteuer zuvorkommen
Wie Nießbrauch, Familiengesellschaften und Freibeträge heute noch erhebliche Steuervorteile ermöglichen – trotz einer drohender Reform der Erbschaftssteuer. (Bezahlter Beitrag)
Von Herzen spenden – und die Steuerlast senken
Der Dezember ist die Zeit des Gebens und der Solidarität. Viele Menschen nutzen diese Zeit, um Projekte zu unterstützen, die unsere Welt ein Stück besser machen. Spenden können Leben retten, bedrohte Tiere schützen, Kunst und Kultur bewahren und Initiativen fördern, die sich für den Klimaschutz einsetzen. Damit Ihre Unterstützung nicht nur dem guten Zweck dient, sondern auch steuerlich anerkannt wird, sollten Sie die wichtigsten Regeln kennen. (Bezahlter Beitrag)
Steueränderungen 2026: Mehr Netto, weniger Bürokratie
Neues Jahr, neue Regeln – und diesmal nicht nur für gute Vorsätze. Ab dem 1. Januar 2026 dreht der Fiskus an einigen Stellschrauben: Weniger Bürokratie, mehr Entlastung und ein paar echte Vorteile für Pendler, Rentner, Gastronomen und Ehrenamt. Wir zeigen, was sich ändert, wo Sie sparen können– verständlich und praxisnah. (Bezahlter Beitrag)
Mit dem Staat sanieren: Wie Sie die energetische Modernisierung steuerlich absetzen
Wer sein Haus energetisch saniert, kann nicht nur Heizkosten sparen und das Klima schützen – sondern auch Steuern. Doch wie funktioniert das genau? Wer profitiert davon? Und wie unterscheidet sich das von anderen Förderungen der Kreditanstalt für Wiederaufbau oder Bundesanstalt für Wirtschaft und Ausfuhrkontrolle? (Bezahlter Beitrag)
Mutter vor 10 jahre gestorben.
Alleinerbin. War im. Ausland als das STEUERAMT schätzung gemacht haben, könnte nicht schnell reagieren! Schätzung war zu hoch, aber inzwischen haben meine zwei Söhne das ganze bezahlt für mich!! Kann ich das rückwärtz anfechten?